 Chat GPT
 Mistral
 Claude
 Perplexity
 Grok
À retenir :
- À partir de septembre 2026, les sociétés étrangères identifiées à la TVA en France devront transmettre certaines données de transaction via le système d’e-reporting.
- Contrairement à la facturation électronique, l’e-reporting concerne également les sociétés non établies en France dès lors qu’elles réalisent des opérations taxables sur le territoire français.
- Les obligations varient selon la taille de l’entreprise (GE/ETI à partir de 2026, PME/micro-entreprises à partir de 2027) et la nature des opérations (B2B, B2C, paiements, autoliquidation, etc.).
- La transmission des données doit être effectuée via une plateforme agréée (PA) ou un autre prestataire technique conforme.
La réforme de la facturation électronique en France entre progressivement dans sa phase opérationnelle. Alors que l’obligation de facturation électronique concerne principalement les opérations domestiques entre entreprises établies en France, l’e-reporting s’applique également aux sociétés étrangères disposant d’un numéro de TVA français.
À compter du 1er septembre 2026, les sociétés étrangères assujetties à la TVA en France devront transmettre certaines données relatives aux transactions et, le cas échéant, aux paiements à l’administration fiscale française dans le cadre du nouveau dispositif d’e-reporting.
Cette évolution constitue un changement majeur dans la gestion des obligations déclaratives en matière de TVA.
Quelles entreprises sont concernées ? Quelles opérations doivent être déclarées ? Quels sont les risques en cas de non-respect ? Comment vous préparer à cette nouvelle obligation fiscale ?
Voici tout ce que les sociétés étrangères doivent savoir sur les obligations d’e-reporting en France.
Qu’est-ce que l’e-reporting en France ?
L’e-reporting est un système électronique de transmission de données fiscales destiné à l’administration française.
Il complète le système obligatoire de facturation électronique (e-invoicing) mis en place dans le cadre de la réforme de la TVA. Son objectif est de permettre à l’administration fiscale de disposer d’une vision plus complète des opérations économiques réalisées sur le territoire français.
Contrairement à la facturation électronique, qui repose sur l’échange de factures électroniques entre entreprises établies en France, l’e-reporting concerne les opérations qui ne peuvent pas être couvertes par ce dispositif.
Les données transmises permettent notamment de :
- renforcer la lutte contre la fraude à la TVA ;
- préparer le futur préremplissage des déclarations de TVA françaises ;
- faciliter les contrôles fiscaux ;
- améliorer la qualité des données collectées par l’administration ;
- moderniser les échanges entre les entreprises et les pouvoirs publics.
« L’objectif est de mieux appréhender l’activité économique en temps réel, de réduire les angles morts et de renforcer la lutte contre la fraude, notamment en matière de TVA. »
Sébastien Rabineau – DGFiP (Direction générale des Finances publiques)1
Facturation électronique et e-reporting : quelles différences ?
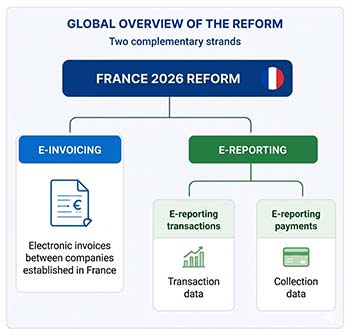
La réforme française de la facturation électronique, qui entrera en vigueur le 1er septembre 2026, repose sur deux volets distincts :
- facturation électronique (e-invoicing) ;
- e-reporting.
L’e-reporting se divise lui-même en deux catégories :
- e-reporting des données de transaction ;
- e-reporting des données de paiement.
Cette distinction est particulièrement importante pour les sociétés étrangères disposant d’un numéro de TVA français.
En effet, contrairement aux sociétés établies en France, les sociétés étrangères sans établissement stable en France ne sont pas soumises à l’obligation d’émettre ou de recevoir des factures électroniques via le système français de facturation électronique.
Le législateur a réservé cette obligation aux opérations réalisées entre entreprises établies sur le territoire français.
Ainsi, une société allemande, italienne, espagnole, britannique ou américaine qui dispose uniquement d’un numéro de TVA français ne sera pas tenue de recevoir ou d’émettre des factures électroniques françaises dans le cadre de l’e-invoicing.
Toutefois, cette même société peut être concernée par l’obligation d’e-reporting dès lors qu’elle réalise certaines opérations taxables en France.
La DGFiP a par ailleurs publié une page2 consacrée aux obligations d’e-reporting des sociétés étrangères sans établissement stable en France, confirmant que ces sociétés peuvent être concernées par la transmission de données lorsqu’elles réalisent des opérations soumises à la TVA française.
Pour les sociétés non résidentes, cette distinction constitue l’un des points essentiels de la réforme.
| Obligation | Société établie en France | Société étrangère non établie en France mais identifiée à la TVA française |
|---|---|---|
| Réception de factures électroniques | Oui | Non |
| Émission de factures électroniques | Oui | Non |
| E-reporting des transactions | Oui (étendu selon les opérations)* | Oui (limité selon les opérations)** |
| E-reporting des paiements | Oui (étendu selon les opérations)* | Oui (limité selon les opérations)** |
* Oui (étendu) : obligation couvrant toutes les opérations concernées par la réforme.
** Oui (limité) : obligation limitée à certaines opérations réalisées par des sociétés non établies en France mais identifiées à la TVA française.
Pour les sociétés étrangères identifiées à la TVA française, l’e-reporting constitue donc la principale obligation issue de la réforme de la facturation électronique de 2026.
Qui est concerné par l’e-reporting en France en 2026 ?
Cette obligation s’applique aux sociétés étrangères identifiées à la TVA en France qui réalisent des opérations taxables en France.
Sont notamment concernées :
- les sociétés détenant des stocks en France ;
- les sociétés réalisant des ventes nationales en France ;
- les vendeurs étrangers du e-commerce ou les opérateurs de marketplaces, à l’exclusion des entreprises utilisant l’OSS ;
- les entreprises réalisant des acquisitions intracommunautaires ou des achats nationaux soumis au mécanisme d’autoliquidation.
« Cette réforme profonde de l’économie est une occasion pour les entreprises de prendre du recul et de réévaluer leur mode de fonctionnement. »
Laure Collignon – DGFiP – Direction générale des Finances publiques (Service d’accompagnement des entreprises)3
Quel est le calendrier de l’e-reporting pour les sociétés établies hors de France ?
Le calendrier applicable aux sociétés étrangères reprend les mêmes échéances que celles prévues pour la réforme de la facturation électronique.
| Date | Obligation |
|---|---|
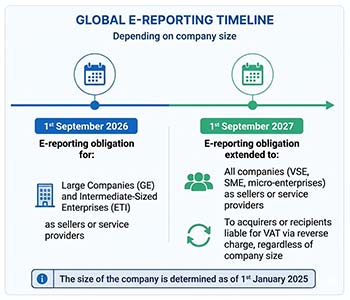
| 1er septembre 2026 | E-reporting pour les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI) |
| 1er septembre 2027 | Extension aux petites et moyennes entreprises (PME), très petites entreprises (TPE) et micro-entreprises |
La date d’entrée en vigueur dépend de la taille de l’entreprise, et non de sa nationalité.
Comment déterminer la taille de l’entreprise ?
La taille de l’entreprise est appréciée au 1er janvier 2025.
L’analyse repose sur le dernier exercice clos avant cette date ou, à défaut, sur le premier exercice clos après celle-ci.
Une société étrangère sera soumise à l’e-reporting à compter du 1er septembre 2026 si elle remplit au moins l’un des critères suivants :
| Critère | Seuil |
| Effectif | 250 salariés ou plus |
| Chiffre d’affaires et total du bilan | Plus de 50 millions € et plus de 43 millions € |
Quelles opérations seront soumises à l’e-reporting des transactions ?
L’article 290 II du Code général des impôts prévoit que les assujettis établis hors de France doivent fournir des informations spécifiques sur leurs transactions à l’administration fiscale lorsque leurs activités en France sont soumises à la TVA française.
À compter du 1er septembre 2026, le dispositif concerne les livraisons de biens et les prestations de services taxables en France réalisées au profit de :
- Entités assujetties (B2B) non identifiées à la TVA en France ;
- Clients non assujettis (B2C).
Cette obligation s’applique lorsque les transactions ne sont pas déjà déclarées dans le cadre d’un régime de guichet unique (OSS) (OSS-UE ou OSS non-UE).
À compter du 1er septembre 2027, le périmètre sera étendu aux opérations soumises au mécanisme d’autoliquidation, notamment les acquisitions intracommunautaires et les achats nationaux soumis à autoliquidation.
Exemples d’opérations soumises à l’e-reporting pour les sociétés non résidentes
Les cas les plus fréquents sont les suivants :
| Opération | E-reporting des transactions | E-reporting des paiements | Grandes entreprises / ETI | PME / micro-entreprises |
|---|---|---|---|---|
| Vente de biens taxable en France (hors OSS) | Oui | En cas d’acompte | 09/26 | 09/27 |
| Vente de services taxable en France (hors OSS UE/non-UE) | Oui | Oui | 09/26 | 09/27 |
| Livraison intracommunautaire | Non | Non | — | — |
| Acquisition intracommunautaire | Oui | Non | 09/27 | 09/27 |
| Exportations | Non | Non | — | — |
| Ventes soumises à autoliquidation (art. 283-1 al. 2 CGI) | Non | Non | — | — |
| Achats soumis à autoliquidation (art. 283-1 al. 2 CGI) | Oui | Non | 09/27 | 09/27 |
| Ventes de prestations de construction sous-traitées (art. 283-2 nonies CGI) | Non | Non | — | — |
| Achats de prestations de construction sous-traitées (art. 283-2 nonies CGI) | Oui | Non | 09/27 | 09/27 |
| Importation de biens | Non | Non | — | — |
| Ventes à distance intracommunautaires (OSS) | Non | Non | — | — |
| Opérations exonérées | Non | Non | — | — |
Quelles opérations sont exclues du dispositif ?
Toutes les opérations ne sont pas concernées.
En particulier, les sociétés étrangères n’ont pas à déclarer :
- les livraisons intracommunautaires exonérées ;
- les exportations à destination de pays situés hors de l’Union européenne ;
- les ventes à distance déjà déclarées via l’OSS ;
- certaines opérations relevant de régimes particuliers qui sont déjà soumises à d’autres mécanismes déclaratifs.
Ces opérations continuent d’être déclarées selon les procédures fiscales habituelles, mais ne relèvent pas du champ de l’e-reporting.
Dans quels cas les données de paiement ne doivent-elles pas être transmises ?
Deux situations principales permettent de ne pas appliquer cette obligation :
L’entreprise a opté pour la TVA sur les débits
Dans ce cas, la TVA devient exigible dès l’émission de la facture et non au moment de l’encaissement.
La transmission des données de paiement n’est alors pas requise.
Le client est redevable de la TVA
Lorsque le mécanisme d’autoliquidation s’applique, le fournisseur n’est pas redevable de la TVA.
Les données d’encaissement n’ont donc pas à être déclarées.
Quelles données doivent être transmises dans le cadre de l’e-reporting ?
Les données requises par l’administration concernent principalement les transactions et les paiements.
Le contenu exact dépend de la nature des transactions réalisées.
Simplifiez votre mise en conformité e-reporting avec MyASD
Avec MyASD et son module ASD Taxflow, vous pouvez centraliser vos données de TVA et vous assurer du respect de vos obligations d’e-reporting.
E-reporting des transactions B2C
| Données à transmettre | Description |
|---|---|
| SIREN du fournisseur | Identifiant de l’entreprise déclarante |
| Période | Période couverte par la déclaration |
| Date du jour | Date de transmission |
| Nombre de transactions | Total des transactions réalisées |
| Catégorie de transaction | Biens, services, opérations intracommunautaires ou TVA sur marge |
| Montant hors TVA | Total quotidien des transactions hors taxe |
| Montant de TVA | TVA correspondante, par taux |
| Option pour la TVA sur les débits | Le cas échéant |
E-reporting des transactions B2B
| Données à transmettre | Description |
|---|---|
| SIREN ou numéro de TVA du fournisseur | Identification du vendeur |
| SIREN ou numéro de TVA du client | Identification de l’acheteur |
| Pays du fournisseur | Pays d’établissement |
| Pays du client | Pays d’établissement |
| Nature de la transaction | Vente de biens (LB), prestation de services (PS) ou opération mixte (LBPS) |
| Date de facture | Date de facturation |
| Numéro de facture | Référence de la facture |
| Total HT par taux | Montants HT ventilés par taux de TVA |
| Montant de TVA par taux | TVA ventilée par taux |
| Taux de TVA | Taux applicables |
| Total HT de la facture | Total hors taxe |
| Total de TVA de la facture | Total TVA |
| Devise | Devise utilisée |
| Numéro du représentant fiscal | Le cas échéant |
| Référence de la facture rectifiée | En cas d’avoir ou de correction |
| Option pour la TVA sur les débits | Le cas échéant |
| Référence à l’exonération de TVA | Le cas échéant |
| Référence à un régime particulier | Exemple : TVA sur marge |
| Date de livraison ou d’achèvement de la prestation | Date de réalisation de la transaction |
| Date de l’acompte | Si différente de la date de facture |
| Mentions spécifiques | Autoliquidation, auto-facturation ou assujetti unique |
E-reporting des paiements (sociétés non résidentes)
Paiements B2C
| Données à transmettre |
|---|
| SIREN de l’entité encaissante |
| Date du jour |
| Montant total encaissé par taux de TVA |
| Période couverte |
Paiements B2B
| Données à transmettre |
|---|
| SIREN de l’entité encaissante |
| Date du jour |
| Montant total encaissé par taux de TVA |
| Période couverte |
| Numéro de facture |
L’administration fiscale a défini des formats de transmission standardisés afin de garantir la cohérence des données collectées.
Les entreprises devront donc veiller à la qualité des informations générées par leurs systèmes comptables et ERP.
À quelle fréquence devez-vous transmettre les données d’e-reporting selon votre régime de TVA ?
La réforme française de 2026 prévoit la transmission de deux catégories distinctes de données : les données de transaction et les données de paiement. Les obligations varient selon votre régime de TVA.
Régime réel normal mensuel
Pour les données de transaction :
Les entreprises relevant du régime réel normal mensuel doivent transmettre les données de transaction tous les dix jours et les données de paiement une fois par mois.
Régime réel normal trimestriel
Pour les données de transaction et de paiement :
Les entreprises relevant du régime réel normal trimestriel doivent transmettre les données de transaction et de paiement chaque mois.
Les échéances détaillées sont indiquées dans le tableau ci-dessous :
| Régime de TVA | Transmission des données de transaction | Transmission des données de paiement | ||
|---|---|---|---|---|
| Fréquence de transmission | Date limite de transmission | Fréquence de transmission | Date limite de transmission | |
| Régime normal mensuel | 3 transmissions par mois (par période de dix jours) : – Période 1 : du 1er au 10 – Période 2 : du 11 au 20 – Période 3 : du 21 à la fin du mois | 10 jours après la fin de la période de dix jours : soit le 20, le 30 du mois et le 10 du mois suivant. *sauf en février | Mensuelle | Avant le 10 du mois suivant |
| Régime normal trimestriel | Mensuelle | Avant le 10 du mois suivant | Mensuelle | Avant le 10 du mois suivant |
Quelles sanctions s’appliquent en cas de non-respect des obligations d’e-reporting ?
Le non-respect des obligations déclaratives est sanctionné en vertu de l’article 1788 D I et II du Code général des impôts4.
L’administration fiscale peut appliquer :
- une amende de 500 € pour chaque déclaration manquante ou erronée ;
- jusqu’à un maximum de 15 000 € par année civile.
Comment préparer votre entreprise à l’échéance de 2026 ?
L’e-reporting constitue une étape importante de la modernisation du système fiscal français. Les sociétés étrangères disposant d’un numéro de TVA en France doivent commencer à se préparer dès maintenant afin de rester en conformité et de sécuriser leurs activités sur le marché français.
Les préparatifs doivent commencer bien avant l’entrée en vigueur des obligations, car les projets de mise en conformité nécessitent généralement plusieurs mois de travail.
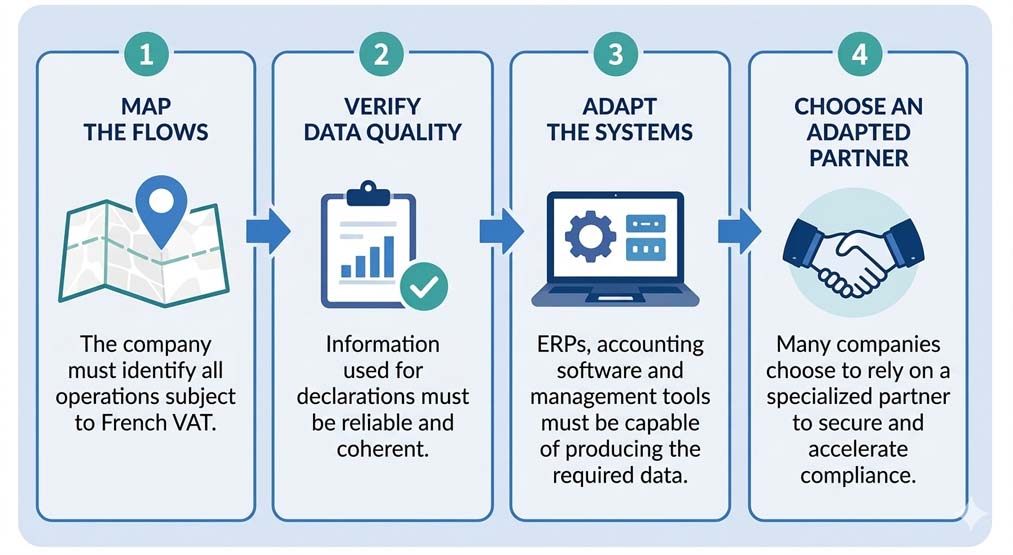
Ce processus comprend généralement plusieurs étapes :
- identifier et cartographier les transactions soumises à la TVA française ;
- vérifier la qualité et la fiabilité des données utilisées ;
- adapter les systèmes (ERP, logiciels comptables, outils de gestion) afin de générer les informations requises ;
- choisir un partenaire adapté pour garantir la conformité.
À l’inverse, attendre les derniers mois peut entraîner :
- des coûts supplémentaires ;
- des difficultés techniques ;
- des risques de non-conformité ;
- des retards dans les transmissions.
Pourquoi les sociétés étrangères doivent-elles utiliser une plateforme agréée ?
Contrairement à certaines obligations déclaratives actuelles, les e-reportings ne peuvent pas être transmis directement à l’administration fiscale.
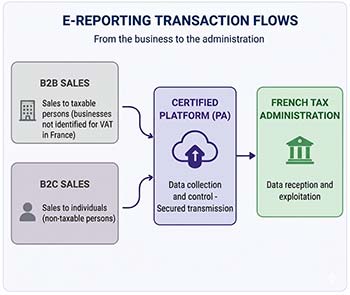
Les sociétés étrangères concernées doivent utiliser une plateforme agréée (PA) (ou, autrement dit, une plateforme de dématérialisation partenaire (PDP)), qui assurera :
- la collecte des données ;
- les contrôles de cohérence ;
- la conversion des formats ;
- la transmission sécurisée des informations à l’administration fiscale.
Le choix d’un partenaire technique constitue donc une décision stratégique pour les sociétés non résidentes.
Une analyse approfondie des flux de TVA française, des obligations déclaratives et des systèmes d’information existants est indispensable pour assurer la conformité avant les échéances de 2026 et 2027.
ASD Group vous accompagne dans la mise en conformité de votre e-reporting
Dans ce contexte, ASD Group accompagne les sociétés non résidentes identifiées à la TVA française pour déterminer leurs obligations et mettre en œuvre concrètement l’e-reporting.
Les données d’e-reporting devant être transmises via une plateforme agréée (PA), ASD Group s’est associé à une telle plateforme afin de proposer à ses clients une solution conforme aux exigences de l’administration fiscale française.
Vérifiez avec nous si vous êtes concerné par l’e-reporting en France
ASD Group vous accompagne pour assurer votre conformité et vous aide à préparer vos obligations d’e-reporting en France dès le départ.
Sources :
- itforbusiness.fr (en français) ↩︎
- Note de la DGFiP (en anglais) ↩︎
- aucoeurduchr.fr (en français) ↩︎
- Article 1788 D I et II du Code général des impôts (en français) ↩︎