E-reporting en France Comment cela fonctionne-t-il pour les sociétés étrangères ? En savoir plus
Taux de TVA 2026 en Europe En savoir plus

ACCUEIL > E-REPORTING EN FRANCE

e-Reporting en France :
Assurez la pleine conformité de votre entreprise non-résidente

Non établie en France, mais identifiée à la TVA française ? Votre société est peut-être soumise à l’e-reporting. Avec ASD Group, restez en conformité.

Grandes entreprises et entreprises de taille intermédiaire

Réforme en vigueur depuis le
1er septembre 2026

PME et microentreprises

00 jours

avant son entrée en vigueur le
1er septembre 2027
Comprendre la réforme

En quoi consiste l’e-reporting et en quoi peut-il concerner votre entreprise non-résidente ?

L’e-reporting est un système de transmission électronique d’informations fiscales à l’administration fiscale française. Il vient compléter le régime de facturation électronique obligatoire (e-invoicing) afin de fournir aux autorités une vision plus complète de l’activité économique réalisée en France.

Alors que la facturation électronique est limitée aux échanges entre entreprises établies en France, l’e-reporting s’étend aux entreprises non-résidentes dès lors qu’elles réalisent des opérations taxables en France sous leur numéro de TVA français.

L’e-reporting s’applique-t-il à votre entreprise ?

Les entreprises non-résidentes immatriculées à la TVA en France et réalisant des opérations taxables sur le territoire sont concernées.

⚠️ Point important

Une entreprise non-résidente ne disposant pas d’un numéro de TVA français n’entre pas dans le champ d’application des obligations d’e-reporting.

La date d’entrée en vigueur dépend de la taille de l’entreprise, et non de son pays d’origine.

Comprendre la réforme

À partir de quand l’obligation s’applique-t-elle à votre entreprise ?

Les entreprises non-résidentes immatriculées à la TVA en France qui réalisent des opérations taxables en France sont concernées.

Votre entreprise atteint-elle l’un des seuils suivants ?

Le respect d’un seul de ces critères suffit à déclencher les obligations à compter du 1er septembre 2026.

250 salariés

ou plus

OU

50 M€

de chiffre d’affaires ou plus

ET

43 M€

de total de bilan ou plus

Si aucun de ces seuils n’est atteint, l’obligation commence le 1er septembre 2027.

Notre accompagnement

Trois étapes, sans effort de votre part

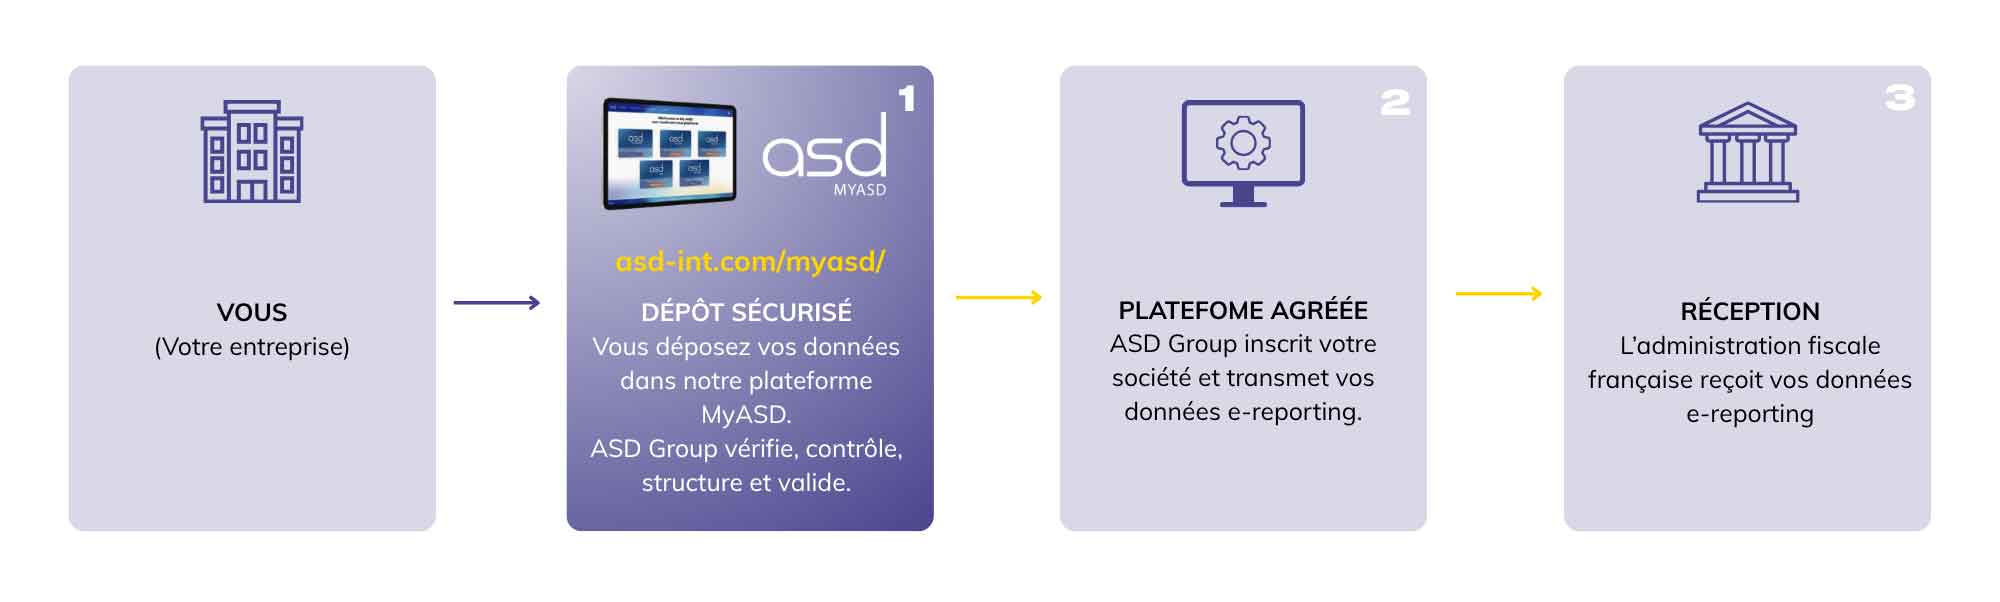
ASD Group prend en charge l’intégralité du processus d’e-reporting pour votre compte, de la collecte des données jusqu’à la transmission finale via la plateforme agréée.

01

Collecte des données

Dépôt via MyASD

Vous déposez simplement vos fichiers de données de transactions sur votre espace client sécurisé MyASD. Nos spécialistes vérifient, organisent et valident ensuite chaque flux de données avant transmission.

02

Inscription officielle

Inscription auprès de la plateforme agréée partenaire

ASD Group inscrit votre entreprise sur la plateforme agréée (PA) de notre partenaire certifié, la seule voie légale ouverte aux entités non établies.

03

Transmission officielle

Transmission des e-reports

ASD Group transmet vos données d’e-reporting à l’administration fiscale française (DGFiP) via la plateforme agréée, dans le respect des délais légaux et des formats requis, tout en archivant les accusés de réception et en assurant le suivi de la conformité.

Enjeux et risques

Quels risques en cas de non-conformité ?

L’administration fiscale française peut infliger des pénalités importantes en cas de manquement aux obligations d’e-reporting. Ces sanctions s’appliquent par transaction et sont cumulatives.

Pénalités financières

Risques opérationnels

Plateforme agréée

Pourquoi les entités non-résidentes doivent-elles recourir à une plateforme agréée (PA) ?

La plateforme publique (portail public de facturation, PPF) n’est accessible qu’aux entités établies en France. Les entreprises non-résidentes immatriculées à la TVA en France n’ont d’autre choix que de recourir à une plateforme agréée approuvée par la DGFiP.

Accès limité aux plateformes agréées (PA)

Les entreprises non établies en France ne peuvent pas s’inscrire directement sur le Portail public de facturation (PPF). Seule une plateforme agréée (PA) certifiée leur permet de remplir leurs obligations légales.

Partenaire approuvé par l’administration fiscale française (DGFiP)

ASD Group collabore avec une plateforme agréée partenaire approuvée et certifiée par l’administration fiscale française (DGFiP). La conformité de chaque transmission est garantie.

Transmission dans les délais

Les données d’e-reporting doivent être transmises à intervalles réguliers (dans les délais légaux liés à la périodicité de déclaration). ASD Group garantit le respect des délais et archive chaque accusé de réception.

Calendrier réglementaire

Les échéances critiques à ne pas manquer

La réforme française de la facturation électronique sera déployée par étapes successives. Pour les entités non-résidentes sans établissement en France, l’obligation d’e-reporting s’applique dès la phase initiale. La date de début dépend uniquement de la taille de l’entreprise, et non de sa nationalité.

1er septembre 2026

Grandes entreprises — première phase

Obligation d’e-reporting pour les grandes entreprises immatriculées à la TVA en France. Les entités non établies sont soumises à cette obligation à compter de cette date, sans exemption liée à la taille.

1er septembre 2027
Entreprises de taille intermédiaire (ETI) et PME étrangères — deuxième phase

Extension de l’obligation d’e-reporting aux entreprises non-résidentes classées comme entreprises de taille intermédiaire (ETI) et PME.

Action immédiate

L’inscription auprès d’une plateforme agréée (PA), la configuration des flux de données et les tests techniques peuvent nécessiter plusieurs semaines. Reporter les préparatifs à la dernière minute expose à des pénalités dès le premier mois.

Réseau de 20 bureaux en Europe et au-delà
0
Présence dans 18 pays en Europe et au-delà
0
Pays couverts
0
Collaborateurs dans le monde
0
Entreprises clientes dans l’industrie, le commerce de détail, l’e-commerce et plus encore
0
Avantages

Pourquoi confier votre e-reporting à ASD Group ?

Les avantages pour vous : une gestion simple et sécurisée de vos obligations fiscales en France :

Notre engagement :
Votre conformité e-reporting, assurée à chaque période de déclaration.

ASD Group est votre interlocuteur unique pour toutes les obligations liées à la réforme française de la facturation électronique. Nos spécialistes TVA coordonnent l’ensemble des acteurs (plateforme agréée partenaire, vos équipes comptables, administration fiscale française) afin que vous n’ayez aucune tâche administrative à gérer.

Nos domaines d’expertise

Comment ASD Group
peut vous accompagner

ASD Group accompagne les entreprises françaises et internationales dans la gestion complète de leurs obligations fiscales et douanières.

TVA internationale

Représentation fiscale

Douane & Commerce

Audit & Conformité

Questions fréquemment posées

E-reporting en France :
les questions que l’on nous pose le plus souvent

Tout ce que les entreprises non-résidentes immatriculées à la TVA en France doivent savoir sur leurs nouvelles obligations d’e-reporting.

L’e-reporting est un système électronique de transmission de données fiscales aux autorités françaises. Il complète la facturation électronique en offrant à l’administration fiscale française (DGFiP) une vision plus complète de l’activité économique réalisée en France.

Oui, à condition qu’elle soit immatriculée à la TVA en France et qu’elle réalise des opérations taxables sur le territoire (ventes à distance à des particuliers, prestations de services B2C, ou opérations hors du régime de facturation électronique). Sans numéro de TVA français, l’entreprise n’est pas concernée.

La facturation électronique ne concerne que les transactions entre entreprises établies en France. L’e-reporting s’applique également aux entreprises non-résidentes dès lors qu’elles réalisent des opérations taxables en France sous leur numéro de TVA français.

À compter du 1er septembre 2026 si au moins l’un de ces seuils est atteint : 250 salariés ou plus, ou 50 millions d’euros de chiffre d’affaires associé à 43 millions d’euros de total de bilan. Dans le cas contraire, l’obligation commence le 1er septembre 2027.

Les grandes entreprises et les entreprises de taille intermédiaire étrangères immatriculées à la TVA en France ; les entités non établies ne bénéficient d’aucune exemption liée à la taille à compter de cette date.

Elles deviennent soumises à l’obligation à compter du 1er septembre 2027, lorsque le régime est étendu aux entreprises de taille intermédiaire et aux PME.

Non. Elle dépend uniquement de la taille de l’entreprise (effectif, chiffre d’affaires et total de bilan), et non du pays d’origine.

Les ventes à distance de biens à des particuliers en France, les prestations de services B2C réalisées en France, et plus généralement toutes les opérations non couvertes par la facturation électronique (B2C ou hors UE).

Le PPF est réservé aux entités établies en France. Les entreprises non-résidentes doivent recourir à une plateforme agréée (PA) certifiée par l’administration fiscale française (DGFiP).

Il s’agit d’une plateforme certifiée par l’administration fiscale française (DGFiP) et constitue le seul canal légal par lequel les entités non établies peuvent transmettre leurs données d’e-reporting.

Les fichiers sont produits aux formats JSON et XML prescrits avant d’être transmis à l’administration fiscale française (DGFiP) via la plateforme agréée.

Une amende de 500 € pour chaque transmission manquante ou incorrecte (plafonnée à 15 000 € par an), des pénalités de retard, des amendes majorées en cas de manquements répétés, et un risque de redressement fiscal ou de contrôle.

Sans PA, la transmission est techniquement impossible ; les données peuvent être rejetées en raison d’erreurs de format ; et des incohérences dans les flux de données peuvent déclencher un contrôle fiscal.

En trois étapes : collecte et validation de vos données via MyASD, inscription officielle de votre entreprise auprès de la plateforme agréée partenaire, et transmission des e-reports à l’administration fiscale française (DGFiP) avec archivage des accusés de réception.

Vous déposez vos exports comptables ou fichiers de ventes directement sur votre espace client sécurisé MyASD ; notre équipe vérifie, structure et valide ensuite chaque flux de données.

ASD Group inscrit votre entreprise auprès de la PA partenaire, fournit les documents justificatifs requis, configure le compte de votre entreprise et réalise les tests techniques de conformité.

L’inscription auprès d’une PA, la configuration des flux de données et les tests techniques peuvent prendre plusieurs semaines ; il est recommandé de ne pas attendre le dernier moment pour ces étapes.

Votre immatriculation à la TVA française, les flux de transactions concernés, puis commencez l’inscription auprès d’une PA et la configuration de la transmission des données via MyASD.

Des questions sur votre situation particulière ?

Nos spécialistes vous accompagnent à chaque étape de votre conformité e-reporting en France.

Périmètre international

Nous intervenons dans plus de 30 pays

Nos équipes maîtrisent parfaitement les règles de TVA de chaque territoire.

Autriche

Belgique

Bulgarie

Chypre

Croatie

Tchéquie

Danemark

Estonie

Finlande

France

Allemagne

Grèce

Hongrie

Irlande

Italie

Lettonie

Lituanie

Luxembourg

Malte

Pays-Bas

Norvège

Pologne

Portugal

Roumanie

Slovaquie

Slovénie

Espagne

Suède

Suisse

Royaume-Uni

partenaires dans le monde
0
années d’expérience dans l’accompagnement des entreprises dans leurs activités internationales
0
langues
0
de nos clients nous recommandent
0 %

Ne laissez pas l’e-reporting en France
devenir un risque pour votre entreprise

À compter du 1er septembre 2026, chaque transaction non déclarée expose votre entreprise à des pénalités. La mise en place du service nécessite plusieurs semaines : ne l’attendez pas au dernier moment. Confiez dès aujourd’hui votre e-reporting à ASD Group.

Ils nous font confiance

E-Reporting en France

Dès le 1er septembre 2026 · Grandes entreprises et ETI étrangères, préparez-vous ! En savoir plus